Vadi Yeminli Mali MüşavirlikTasdik ve vergi danışmanlığı
Size nasıl yardımcı olabiliriz?
İhtiyacınıza en yakın konuyu seçin; kapsam, dayanak ve süreç bilgisine ulaşın.
 Beyannamenizi tam tasdike mi bağlatacaksınız?Kurumlar veya gelir vergisi beyannamesi ile eklerinin yeminli mali müşavir tasdiki; kapsam, sözleşme ve takvim.İncele
 KDV iade alacağınız var mı?İstisna, tevkifat ve indirimli orandan doğan KDV iadeleri için YMM tasdik raporu ve iade sürecinin yürütülmesi.İncele
 Bir kurum sizden YMM raporu mu istedi?Sermaye tespiti, iç kaynaklardan sermaye artırımı, teşvik ve destek başvuruları için özel amaçlı tasdik raporları.İncele
 Birleşme, bölünme veya tür değişikliği mi planlıyorsunuz?Yapısal işlemlerin kurumlar vergisi, KDV, damga vergisi ve harç boyutlarının mevzuat dayanaklarıyla değerlendirilmesi.İncele
 Vergi incelemesi veya izaha davet mi aldınız?İnceleme sürecinde bilgi ve belge hazırlığı, tutanak aşaması, uzlaşma ve dava öncesi değerlendirme.İncele
 KDV iadesi için hangi belgeler gerekir?İade türüne göre hazırlanması gereken listeler, karşıt inceleme ve raporun teslimine kadar süreç.İncele
Yeminli Mali Müşavirlik ve Tasdik Hizmetleri
Tam tasdik, KDV iadesi tasdik raporu, özel amaçlı YMM raporları ve vergi mevzuatı danışmanlığı. Her görüş kanun, tebliğ ve özelge düzeyinde dayanağıyla yazılır.
Çalışma ilkelerimiz
Tasdik ve danışmanlık çalışmalarımızı mevzuatın ve meslek kurallarının çizdiği çerçevede yürütürüz.
Yasal dayanak
Tasdik hizmetleri 3568 sayılı Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu'nun 12 nci maddesi ile Yeminli Mali Müşavirlerin Tasdik Edecekleri Belgeler, Tasdik Konuları, Tasdike İlişkin Usul ve Esaslar Hakkında Yönetmelik çerçevesinde yürütülür.
Birincil kaynağa dayalı görüş
Her değerlendirme kanun, Cumhurbaşkanı kararı, yönetmelik, genel tebliğ ve özelge düzeyinde dayanağıyla yazılır; özelgelerin yalnız talep eden mükellefi koruduğu (VUK m.413) ayrıca belirtilir.
Tasdikten doğan sorumluluk
Yeminli mali müşavir yaptığı tasdikin doğruluğundan sorumludur; tasdikin doğru olmaması hâlinde, tasdikin kapsamıyla sınırlı olmak üzere ziyaa uğratılan vergilerden ve kesilecek cezalardan mükellefle birlikte müştereken ve müteselsilen sorumlu olur (3568 sayılı Kanun m.12/4). Bu nedenle tasdikin kapsamı raporda açıkça belirtilir ve çalışmalar kanıta dayalı olarak yürütülür.
Doğrulanabilir kayıt
Kurucumuz Beytullah YURTTUTAN, İstanbul Yeminli Mali Müşavirler Odası'na kayıtlı yeminli mali müşavirdir; kayıt oda ve TÜRMOB üzerinden sorgulanabilir. İstanbul YMM Odası
Güncel konular
Tasdik, KDV iadesi ve vergi mevzuatındaki değişiklikler ve dikkat çeken başlıklar.
İthalatta indirilemeyen KDV: bildirim mi, özel amaçlı YMM raporu mu?
57 Seri No'lu Tebliğ (RG 31.01.2026) ile gözetim, korunma önlemi ve damping uygulamalı ithalatta indirilemeyen KDV için altışar aylık dönemler itibarıyla tevsik yükümlülüğü getirildi: 2.600.000 TL'ye kadar vergi dairesine bildirim, üzerinde özel amaçlı YMM raporu. Eşiğe hangi ithalatın girdiğini ve tam tasdik istisnasını anlattık.
Devamını okuyun- KDV İADESİYMM raporuyla alınabilecek KDV iadesinde azami hadlerTam tasdik sözleşmesi bulunmayan mükelleflerde indirimli oran iadelerinde 2.600.000 TL, diğer iadelerde 1.300.000 TL; özel fatura ve yolcu beraberi eşya satışlarında herkes için 350.000 TL.
- TASDİK ZORUNLULUĞUİstisna ve indirimlerde YMM tasdik raporu zorunluluğu49 Seri No'lu Tebliğ: tek kalemde 500.000 TL, toplamda 1.000.000 TL'yi aşan istisna ve indirimler için rapor; tam tasdik sözleşmesi olanlarda ayrı rapor yok.
- ENFLASYON DÜZELTMESİ2025, 2026 ve 2027 dönemlerinde enflasyon düzeltmesi yapılmayacak7571 sayılı Kanun ile VUK'a eklenen geçici m.37; bu dönemlerde yeniden değerleme (mük. m.298/Ç) uygulanabilir.
- YAPISAL İŞLEMLERDevir ve bölünmede devreden KDV7524 sayılı Kanun ile KDVK m.17/4-c'ye eklenen hüküm, devreden KDV'nin indirimini inceleme sonucuna bağlıyor.
Mevzuat bülteni
Resmî Gazete ve Gelir İdaresi Başkanlığı düzenlemelerinin tarafsız özetleri. Tüm kayıtlar
- İthalatta indirilemeyen KDV: özel amaçlı YMM raporu süresi 31.08.2026'ya uzatıldıGİB KDV Sirküleri, 27.07.2026, KDV-71/2026-1Gelir İdaresi Başkanlığı
- 2025 hesap dönemi YMM tasdik raporlarının ibraz süresi uzatıldıGİB, SM, SMMM ve YMM Kanunu Sirküleri/3, 22.06.2026, sayı YMM/2026-2 (VUK mükerrer m.227)Gelir İdaresi Başkanlığı
- İthalatta indirilemeyen KDV için bildirim ve özel amaçlı YMM raporu yükümlülüğüKDV Genel Uygulama Tebliğinde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 57); RG 31.01.2026, sayı 33154Resmî Gazete
İletişim
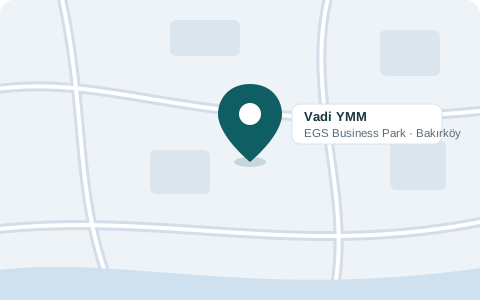 Haritada açmak için tıklayın